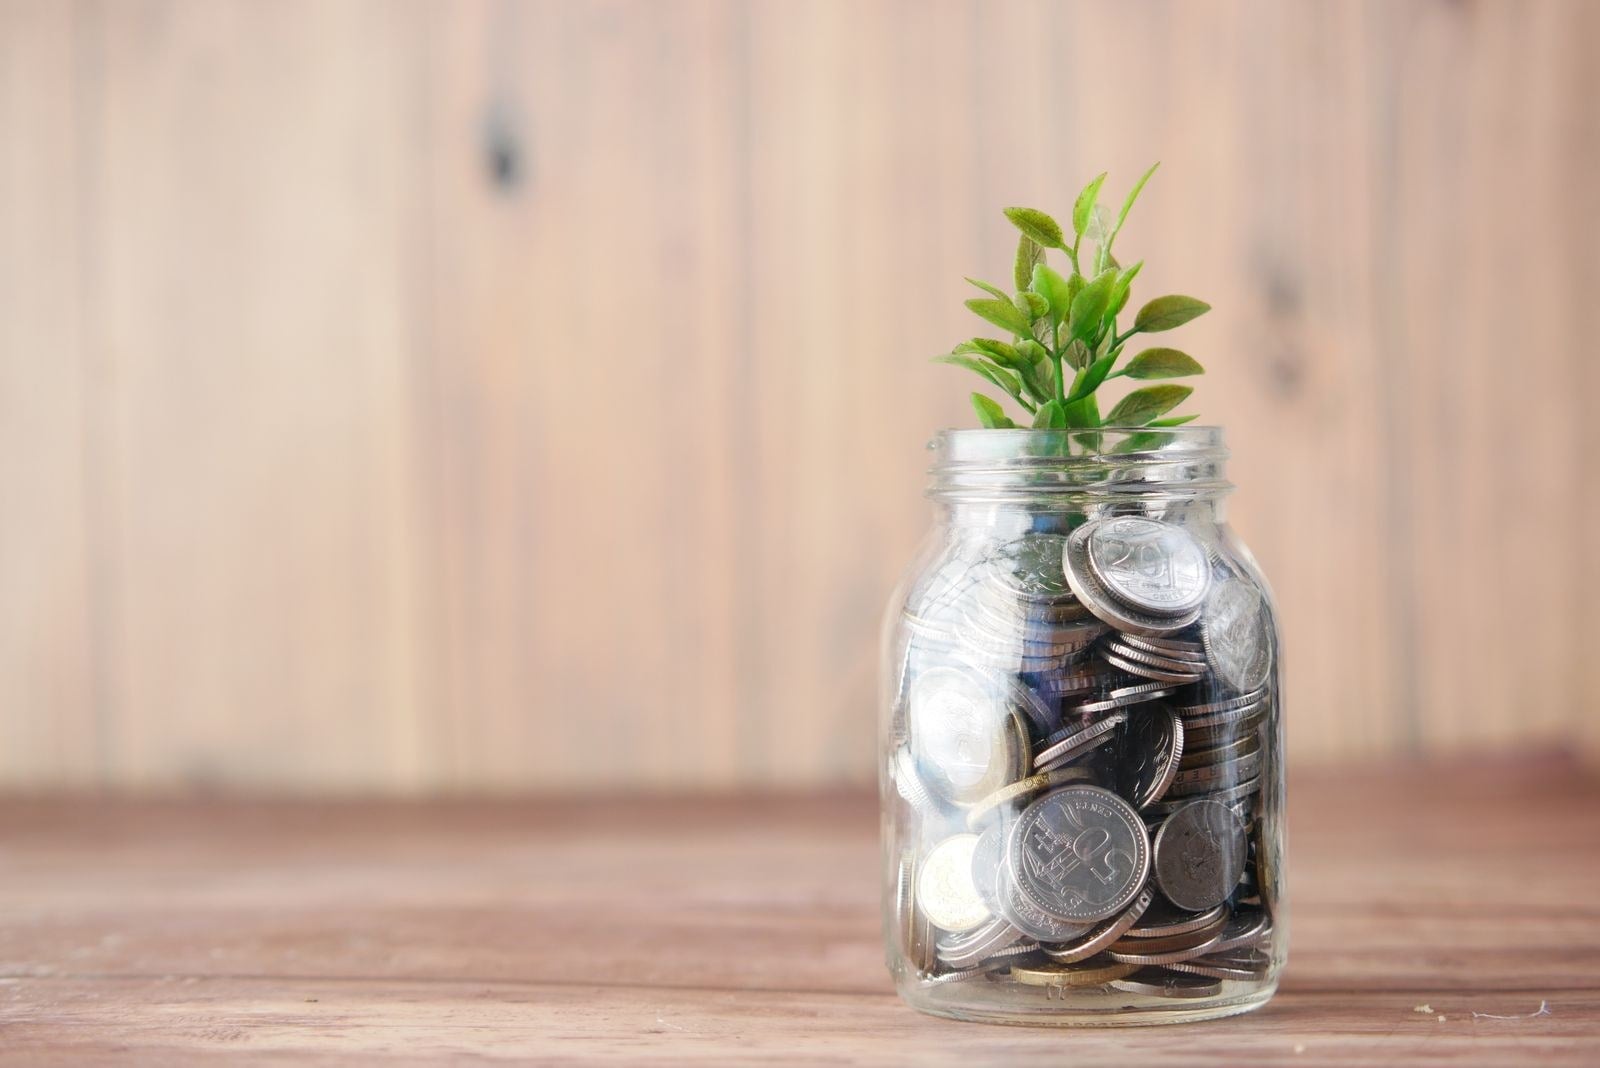
Das Girokonto ist gut gefüllt, das Sparbuch bringt kaum Zinsen: Viele Menschen überlegen, einen Teil ihres Geldes anzulegen. Der Schritt vom Sparen zum Investieren will aber vorbereitet sein. Wer die Grundlagen kennt, trifft ruhigere Entscheidungen und vermeidet typische Anfängerfehler.
Steigen die Preise schneller als die Zinsen, verliert Erspartes Jahr für Jahr an Kaufkraft. In Brandenburg lagen die Verbraucherpreise im Oktober 2,9 Prozent über dem Vorjahresmonat. Wer sein Geld ausschließlich auf dem Girokonto parkt, kann sich davon im kommenden Jahr also weniger kaufen. Genau an dieser Stelle beginnen viele, sich mit Wertpapieren zu beschäftigen.
Zuerst die finanzielle Basis schaffen
Bevor Geld an der Börse angelegt wird, sollte ein Notgroschen bereitstehen. Als Faustregel gelten drei bis sechs Monatsausgaben, die jederzeit verfügbar auf einem Tagesgeldkonto liegen. Sie fangen eine kaputte Waschmaschine oder eine Autoreparatur ab, ohne dass Anlagen zu einem ungünstigen Zeitpunkt verkauft werden müssen.
Ebenso wichtig ist ein Blick auf bestehende Schulden. Ein ausgereizter Dispokredit kostet oft deutlich mehr Zinsen, als eine Geldanlage realistisch einbringen kann. Teure Kredite zuerst zu tilgen, ist deshalb meist der sinnvollere erste Schritt.
Ziele und Anlagehorizont klären
Geld, das in zwei Jahren für ein neues Auto gebraucht wird, gehört anders angelegt als die Rücklage für den Ruhestand in zwanzig Jahren. Je länger der Anlagehorizont, desto eher lassen sich zwischenzeitliche Kursschwankungen aussitzen. Hinzu kommt die persönliche Risikobereitschaft: Wer bei einem Minus von zwanzig Prozent unruhig schläft, sollte einen größeren Teil sicherer anlegen.
Grundsätzlich gilt: Höhere Ertragschancen gehen immer mit höheren Risiken einher. Angebote, die hohe Gewinne ohne Risiko versprechen, sind ein deutliches Warnsignal.
Streuung und Kosten im Blick behalten
Ein Grundprinzip der Geldanlage ist die Streuung. Wer sein Geld auf viele Unternehmen, Branchen und Länder verteilt, ist weniger abhängig vom Schicksal einzelner Firmen. Viele Einsteiger greifen deshalb zu börsengehandelten Indexfonds, kurz ETFs, die einen ganzen Aktienindex abbilden. Einzelaktien bergen dagegen ein deutlich höheres Ausfallrisiko.
Auch die Kosten entscheiden mit. Ordergebühren, Depotkosten und laufende Fondskosten schmälern den Ertrag, gerade bei kleineren Beträgen. Ein monatlicher Sparplan mit festen Raten ist für viele ein guter Einstieg: Er schafft Routine, und durch die regelmäßigen Käufe zu unterschiedlichen Kursen glätten sich Schwankungen über die Zeit.
 ZeitarbeitBodenleger (m/w/d)ZAC Personalservice GmbH · CottbusZur Stelle →Alle 398 Stellen in Südbrandenburg →
Ein Depot lässt sich bei Banken und Onlinebrokern meist in wenigen Minuten eröffnen. Dabei lohnt es sich, gleich einen Freistellungsauftrag einzurichten: Kapitalerträge bis 1.000 Euro im Jahr, bei gemeinsam veranlagten Paaren bis 2.000 Euro, bleiben durch den Sparerpauschbetrag steuerfrei. Ohne diesen Auftrag behält die Bank die Abgeltungsteuer zunächst ein, und das Geld kommt erst über die Steuererklärung zurück.
Wissen aufbauen, bevor das erste Geld fließt
Wer versteht, was hinter Begriffen wie Aktie, Anleihe, ETF oder Limit-Order steckt, lässt sich weniger von Schlagzeilen treiben. Unabhängige Informationen bieten etwa die Verbraucherzentralen zum Thema Sparen und Anlegen sowie die Verbraucherseiten der Bundesanstalt für Finanzdienstleistungsaufsicht. Daneben stellen viele Anbieter eigene Lernbereiche bereit – wer beispielsweise mit XTB das Investieren lernen möchte, findet dort Erklärungen zu Grundbegriffen, Orderarten und der Funktionsweise der Märkte.
Vorsicht ist bei komplexen Produkten geboten. Hebelprodukte wie Optionsscheine oder CFDs reagieren stark auf kleine Kursbewegungen und können in kurzer Zeit zu hohen Verlusten führen. Für den Einstieg sind sie in der Regel nicht geeignet.
Wer mit klaren Zielen, einem Notgroschen im Rücken und einem breit gestreuten Sparplan beginnt, legt eine solide Grundlage. Geduld ist dabei wichtiger als der perfekte Einstiegszeitpunkt.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ist keine Anlageberatung. Geldanlagen sind mit Risiken verbunden, die bis zum Verlust des eingesetzten Kapitals reichen können. Vergangene Wertentwicklungen sind kein verlässlicher Hinweis auf künftige Ergebnisse.
Newsletter
Die Lausitz am Abend – in zwei Minuten
Jeden Abend das Wichtigste aus der Region – und donnerstags die Veranstaltungstipps fürs Wochenende. Kostenlos und jederzeit abbestellbar.
Foto: Towfiqu barbhuiya / Pexels